
-
产品
- 获取最大价值
- 促销活动
- 市场
- 跟单交易
- 交易者专区
-
合作伙伴专区
- 合作代理
- 分析与教育
- 关于
- 交易者专区
登出
请问您是否要退出呢?
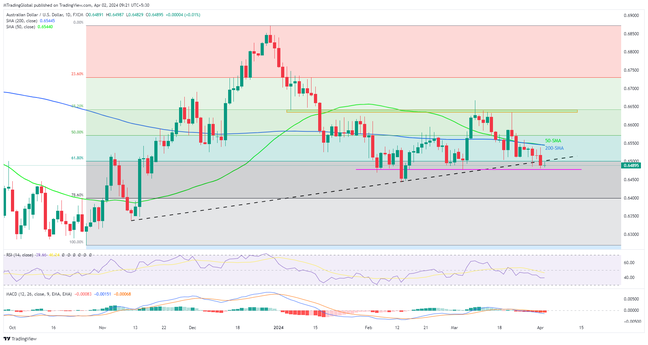
随着交易员结束长周末假期回归市场,并对近期来自美国的利好因素作出反应,谨慎情绪占据主导。中东地缘政治新闻以及市场对美联储立场偏鹰的担忧,也可能令市场情绪承压。不过,最新的中国数据,以及本周重要市场催化因素公布前的观望情绪,限制了市场动能。
在此背景下,美元继续保持强势,令主要货币和大宗商品承压下行。不过,尽管美元走强,AUDUSD与黄金和原油逆势上涨。
尽管如此,EURUSD仍处于低位,徘徊在6周低点附近;GBPUSD也持续承压,处于1.5个月低点附近。与此同时,USDJPY、USDCHF和USDCAD继续走强,而NZDUSD则在多日低点附近试图收复失地。
在其他市场,随着加密货币交易者为比特币减半做准备,BTCUSD和ETHUSD延续了本周初以来的跌势。
以下是主要资产的最新走势:
周一,美国3月ISM制造业采购经理人指数(PMI)升至2022年11月以来的最高水平,加上市场情绪谨慎,推动美元指数(DXY)升至2023年11月14日以来的新高。
值得注意的是,美联储主席杰 Jerome Powell 驳斥了有关美国央行即将降息的担忧。与此同时,美国耐用品订单、GDP和核心PCE物价指数(也称美联储偏好的通胀指标)支撑了市场对美联储的鹰派预期,并在上周利好美元指数(DXY)。
此外,亚特兰大联储的GDPNow模型预测,美国2024年第一季度GDP增速为2.8%,高于此前的2.3%,进一步提振美元。
在这些市场动态之际,市场对美联储6月降息的预期从上周约64%降至56%,支撑了美元走强。
另一方面,中国陷入困境的房地产开发商碧桂园被暂停在香港联合交易所交易,令市场对亚洲的乐观情绪受到考验。
尽管上述因素利好美元,但欧洲央行(ECB)官员的鸽派言论暗示可能提前降息,令EURUSD承压。此外,市场预期德国通胀数据将表现疲弱,也可能令欧元货币对承压。德国是欧洲经济强国。同样,市场对英国经济转型缺乏信心,GBPUSD也徘徊在低位,处于2月中旬以来的水平。此外,在收益率走强以及日本央行(BoJ)进一步加息面临阻力的背景下,USDJPY守住了本周初从10日简单移动平均线(SMA)反弹后的涨幅。
此外,在通胀和就业数据喜忧参半的背景下,AUDUSD从一个月低点反弹,未理会澳大利亚储备银行(RBA)3月会议纪要所释放的鸽派信号。值得注意的是,RBA助理行长Christopher Kent 对通胀和货币政策前景表现出不确定性。与此同时,尽管新西兰储备银行(RBNZ)行长Adrian Orr表示,该行对控制通胀的关注度有所降低,NZDUSD仍承压于去年11月中旬以来的最低水平。
尽管美元走强,金价仍保持强势,处于历史高位。截至截稿时,金价在2,255至2,260美元附近徘徊。亚洲市场的乐观情绪,以及对主要经济体降息的期待,都有利于黄金买家。
尽管美元走强,原油价格仍创下5个月新高。此前有消息称,以色列轰炸了伊朗驻大马士革领事馆,这意味着中东地缘政治局势可能进一步恶化,原油供应也将面临更多挑战。此外,OPEC+将在3月减产的消息也利好能源买家。
耶稣受难日和复活节星期一假期结束后,市场全面恢复交易,西方国家的一系列数据也将为市场走势注入动力;美元走强尤其会令大宗商品买家承压。不过,在周三公布的ISM服务业采购经理人指数(PMI)和周五发布的美国就业报告出炉前,交易者可能仍会保持谨慎。值得注意的是,德国通胀数据预计将走弱,而美国工厂订单和JOLTS职位空缺等数据可能有所改善,这或会让欧元/美元空头继续抱有希望。

愿交易好运与你同在!


